Diagnóstico individual com planejador CFP® e corretor SUSEP
Se você parar de trabalhar por 60 dias, quem paga as contas?
Seguro de vida também paga em vida: doença, cirurgia, acidente ou afastamento. Em 30 minutos você descobre o que está protegido hoje, e o que não está. Sem proposta empurrada.
Victor Barreto · CFP®
Atendimento individual e confidencial
Para quem é o diagnóstico
Você se reconhece em algum destes casos?
Sou PJ ou autônomo
Sem carteira assinada, não existe auxílio-doença da empresa. Se você parar, a renda para no mesmo dia, e o INSS, quando paga, cobre só uma parte.
Já tenho seguro do banco
Muitas vezes ele foi vendido junto com outro produto e cobre só morte. Vale conferir se protege sua renda em caso de doença, cirurgia ou afastamento.
Tenho reserva de investimentos
Ótimo começo, mas uma doença grave ou meses parado podem consumir em pouco tempo o que levou anos para juntar. O seguro protege o patrimônio que você construiu.
A sua dúvida provavelmente já passou por aqui
+2.500
pessoas atendidas
7 anos
de mercado
CFP®
certificação internacional
O risco que pouca gente calcula
O plano de saúde cobre o hospital. Quem cobre a sua renda?
Você paga as contas com o que entra todo mês. Investe, faz planos, talvez já tenha uma reserva. Tudo isso depende de você estar bem para trabalhar.
Teto do INSS em 2026
R$ 8.475,55
é o máximo que o INSS paga por mês a quem precisa se afastar, e só para quem contribui sobre esse valor. Se o seu custo de vida é maior, a diferença sai do seu bolso. Isso, se você receber exatamente esse valor e no prazo que precisa. Eu não confiaria 100% no INSS.
O plano de saúde não paga o aluguel, a escola dos filhos nem a sua renda parada.
Fonte: INSS (2026).
O que o seguro de vida paga enquanto você está vivo
Doenças graves
Paga um valor quando sai o diagnóstico de câncer, infarto, AVC e outras doenças previstas na apólice. O dinheiro é seu: tratamento, contas ou o que precisar.
Cirurgias, internações e fraturas
Paga valores pelos dias de hospital, pela cirurgia ou pela fratura diretamente na sua conta.
Afastamento e invalidez
Paga uma renda enquanto você não pode trabalhar, ou um valor se um acidente deixar sequela permanente.
E, se o pior acontecer, sua família recebe o valor direto, sem esperar inventário.
As coberturas e os valores dependem da apólice contratada.
Diagnóstico em 3 passos
Como funciona a conversa de 30 minutos
Raio-X da sua vida
Entendemos sua profissão (CLT, PJ ou autônomo), seus objetivos, quem depende de você e seus custos mensais.
Análise do seguro atual
Se já tiver seguro ou plano, analisamos o que ele cobre de verdade: doenças graves, invalidez, internação.
Plano de ação claro
Você sai sabendo exatamente qual proteção faz sentido para o seu momento de vida.
Tudo em uma videochamada online, de 30 minutos, sem custo.
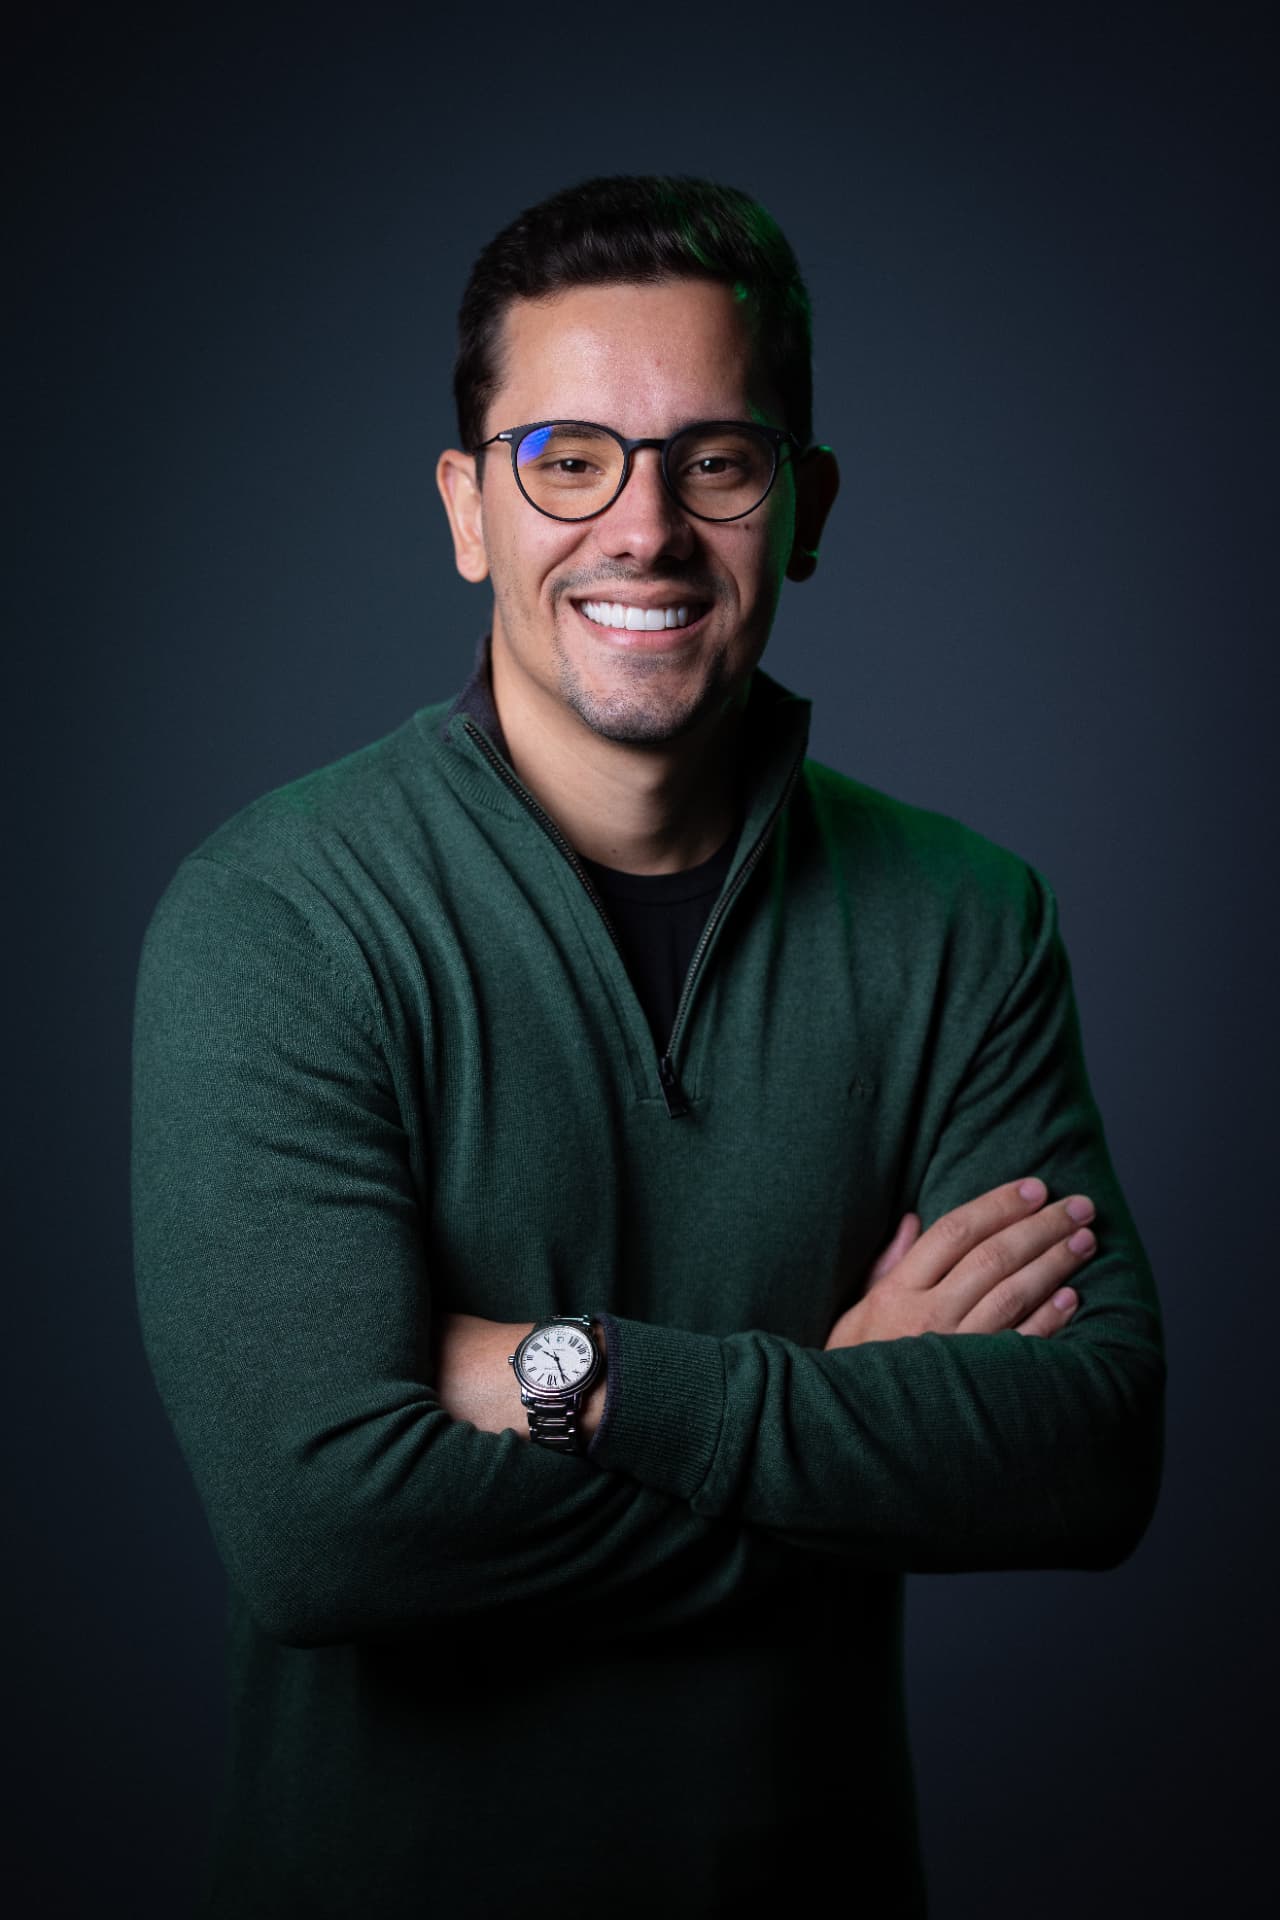
Quem conversa com você
Sou Victor Barreto, Planejador Financeiro com certificação CFP® e Corretor de Seguros habilitado SUSEP. Nos últimos 7 anos atendi mais de 2.500 pessoas individualmente ajudando a construir, organizar e proteger patrimônio. Em quase todos esses atendimentos, a proteção era a parte mais esquecida do plano.
Dúvidas frequentes
Seguro de vida vale a pena?
Se você parar de trabalhar amanhã, quem paga as contas? Se a resposta for o INSS, ele paga no máximo R$ 8.475,55 por mês em 2026, e quem é PJ ou autônomo e contribui sobre o mínimo recebe um salário mínimo. Você quer que o padrão de vida da sua família dependa disso? O seguro cobre essa diferença, e quanto mais cedo você contrata, menor costuma ser o valor.
Como funciona o seguro de vida?
Você paga um valor por mês e, se acontecer uma das situações previstas na apólice, a seguradora paga uma indenização para você ou para a sua família. Essas situações vão além da morte: doenças graves, invalidez, internações, cirurgias e afastamento do trabalho. A pergunta é: hoje, quais delas estão cobertas na sua vida?
Seguro de vida cobre câncer e doenças graves em vida?
Sim, quando a apólice inclui coberturas em vida. Na cobertura de doenças graves, a seguradora paga um valor quando sai o diagnóstico de câncer, infarto, AVC e outras doenças previstas, e o dinheiro é seu para usar como precisar. Se o seu seguro só cobre morte, ele não te ajuda justamente no momento em que você mais vai precisar.
Quando fazer seguro de vida?
O quanto antes, de preferência enquanto você está saudável. O preço depende da idade e da saúde no momento da contratação, e uma doença diagnosticada antes pode limitar ou encarecer a cobertura. Esperar acontecer alguma coisa para contratar é como tentar fazer o seguro do carro depois da batida.
Quanto custa um seguro de vida?
Depende da idade, da saúde, da profissão e das coberturas escolhidas, e costuma custar menos do que ficar sem ele. Quanto custaria para você passar 3 meses sem renda? O que importa é começar com um valor que cabe na sua realidade financeira.
Já tenho reserva de emergência. Preciso de seguro de vida?
Não. A reserva foi feita para emergências de alguns meses, não para pagar um tratamento longo. Sua reserva foi feita para uma emergência ou para pagar um tratamento de câncer? Uma recuperação longa pode consumir em poucos meses o que você levou anos para juntar, e o INCA (Instituto Nacional do Câncer) estima 781 mil novos casos de câncer por ano no Brasil até 2028. Com o seguro, a conta não sai da sua reserva nem dos seus investimentos.
Tenho plano de saúde. Preciso de seguro de vida?
Com absoluta certeza. O plano de saúde paga o hospital e o médico. O seguro de vida paga você. Quem paga o aluguel, a escola e o cartão enquanto você está internado? Com o seguro, o dinheiro cai na sua conta para as despesas do mês, mesmo com você parado.
Seguro de vida do banco vale a pena? Preciso de outro?
Eu não confiaria 100%. Em muitos casos, o seguro é feito junto com conta, cartão ou financiamento para reduzir algum custo ou tarifa bancária. O problema é que esse seguro costuma ter valor baixo ou cobrir só morte, e muita gente só descobre isso na hora de usar. Você sabe quanto o seu paga e em quais situações? Anexe a apólice no formulário e eu te digo o que ela cobre de verdade.
Sou PJ ou autônomo. Como fica minha renda se eu precisar me afastar?
Sem carteira assinada, não existe empresa pagando os primeiros dias nem estabilidade. O INSS só paga se você contribui, e sobre o valor da contribuição, que para muitos PJs é o mínimo. Por isso o seguro com cobertura de afastamento e diária por incapacidade é o que mantém sua renda quando você não pode trabalhar.
Médico, dentista ou profissional liberal precisa de seguro de vida?
Precisa, e com atenção à profissão. Quem vive do próprio trabalho perde a renda no mesmo dia em que para, e algumas coberturas precisam considerar a atividade exercida, como invalidez para a sua profissão específica. No diagnóstico eu olho exatamente esses detalhes.
A seguradora paga mesmo?
Paga. Só em 2025 foram R$ 17,5 bilhões em indenizações de seguros de pessoas no Brasil. A pergunta certa é outra: se você precisar, vai ter alguém do seu lado cuidando do processo? Comigo, vai, do início ao fim.
A conversa é paga? Vou receber uma proposta?
É gratuita, e você não recebe proposta nesse dia. Em 30 minutos a gente entende o que você tem e o que faz sentido para você. Se quiser seguir, a proposta vem numa segunda conversa. O único risco é descobrir que você está menos protegido do que imaginava.
30 minutos, online e sem custo.